Por: Economista Omar Escobar.
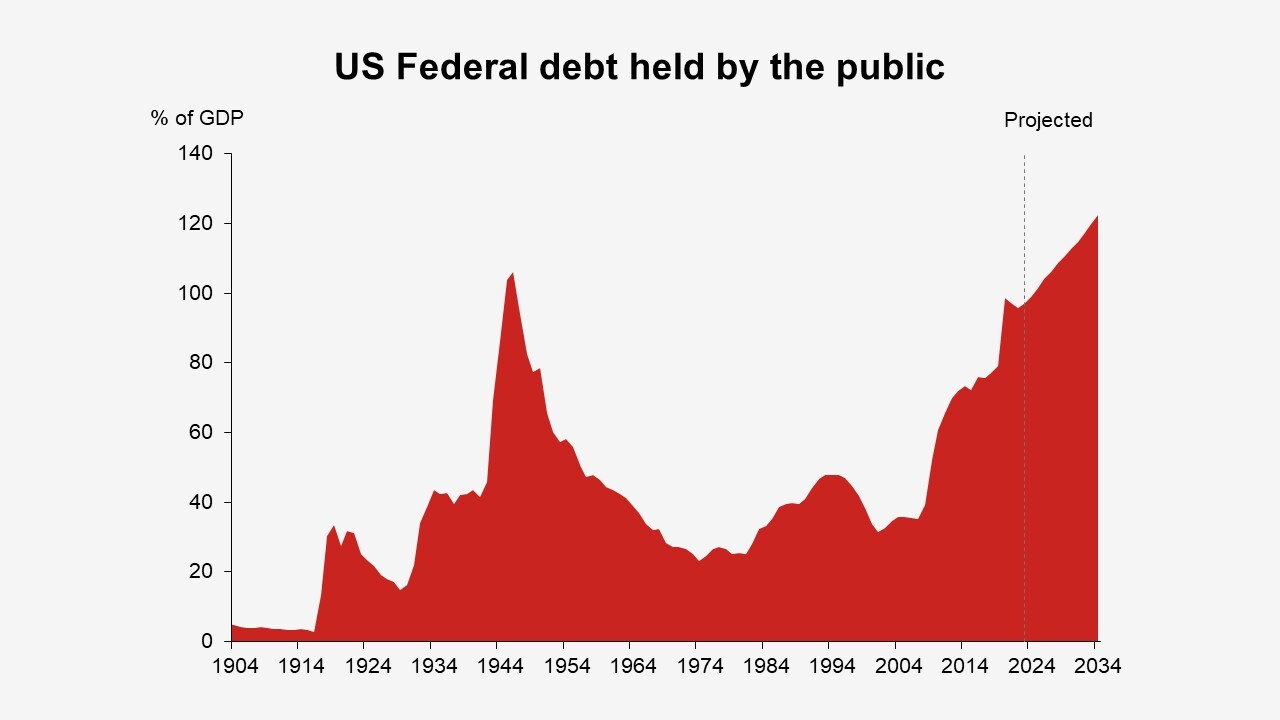
Factores como la crisis inmobiliaria, la pandemia y aspectos financieros del orden mundial han contribuido a la generación de déficits presupuestarios en países del primer mundo, en especial EEUU. La política monetaria de la Reserva Federal, consistente en tasas muy bajas mantuvo bajos los costos de endeudamiento público, pero generó pocos incentivos para el fortalecimiento fiscal. Según la Oficina de Presupuesto del Congreso (CBO) estimó un déficit de hasta 2 billones de dólares que corresponde al 7% del PIB, para 2024. La CBO proyecta que la deuda federal seguirá aumentando hasta el 109% del PIB en 2028 y el 122% en 2034.
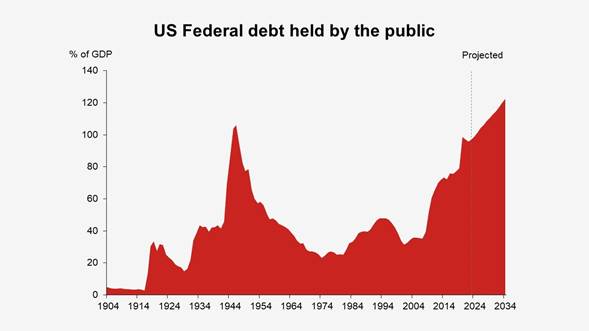
Así como sube la deuda, su capacidad productiva es endeble e incapaz de soportar el costo de la deuda, por otro lado, crece el envejecimiento de la población, el cual se acrecentará con la deportación masiva de fuerza laboral extranjera. Tampoco puede recortar el gasto discrecional, pues el gasto público en infraestructura, educación, seguridad social y la atención médica, propician el crecimiento económico. Frente a esta problemática, el FMI ha sugerido a Trump, algunas recomendaciones, entre ellas la eliminación de diversas deducciones fiscales y el aumento de los impuestos indirectos, así como de los impuestos sobre la renta de las empresas y las personas físicas. Su equipo asesor no las implementará pues saben que provocarían un estallido social y un grave costo político por lo que cargaran con el peso de la deuda por el resto del periodo de gobierno. Saben que como superpotencia son emisores de la moneda de reserva mundial; por tanto, tienen el privilegio de incurrir en déficit y seguir acumulando deuda.
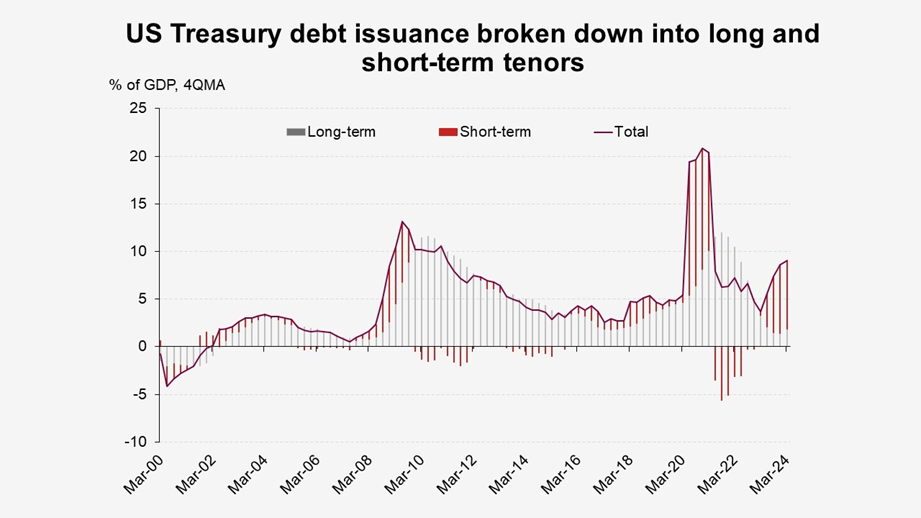
Sin embargo, la proporción de dólares en las reservas extranjeras está disminuyendo. Muchos países emergentes para evitar las sanciones económicas gringas, han ido acumulando monedas no tradicionales y oro. Incluso la misma Reserva Federal también ha reducido su tenencia de bonos del Tesoro estadounidense. La deuda pública estadounidense está en manos de inversores del sector privado, como fondos de inversión, bancos y fondos de pensiones. Según expertos, estas tendencias pueden aumentar la vulnerabilidad fiscal de Estados Unidos, ya que los inversores privados tienden a ser más sensibles a las condiciones del mercado. No se vislumbran acciones de mejora, por el contrario, la oficina del Tesoro optó por emitir una cantidad considerablemente mayor de deuda a corto plazo lo que implicaría una mayor carga de intereses.
Según Nomura, firma de investigación financiera, destaca tres escenarios fiscales para USA en los próximos años.
Lo bueno: Las condiciones económicas son favorables, gracias a la revolución de la inteligencia artificial generativa, así la economía experimenta un período dorado de fuerte crecimiento y un retorno a una inflación baja. Esto permite a la Reserva Federal recortar los tipos de interés, al menos 100 puntos básicos, para los años 2025 y 2026. Sin embargo, advierten que los déficits presupuestarios siguen siendo elevados, y el ratio de deuda federal continúa aumentando.
Lo negativo: Las condiciones económicas son menos favorables. La inflación se mantiene estable y la Reserva Federal recorta los tipos de interés mucho menos de lo previsto por el mercado en 2025 y 2026. Esto se traduce en un crecimiento por debajo de la tendencia. Hay muy poco progreso en la reducción del abultado déficit presupuestario y el Tesoro se enfrenta a importantes retos de refinanciación. Todo ello hace que el déficit presupuestario siga siendo muy elevado y que el ratio de deuda pública aumente con una trayectoria más pronunciada que las proyecciones previstas.
Lo peor: Las condiciones económicas son desfavorables, como en el escenario negativo, pero, además, los balances fiscales estadounidenses alcanzan un punto de inflexión. La base de inversores privados en deuda federal estadounidense pierde la confianza en el Tesoro, y este pierde su capacidad de obtener préstamos a tasas asequibles. Ambas dinámicas se retroalimentan, alimentando una crisis fiscal. Algunos inversores podrían empezar a considerar la posibilidad de que la Fed pierda su independencia en política monetaria y que el gobierno aplique una severa represión financiera, en un intento por llevar los rendimientos reales de los bonos del Tesoro estadounidense a niveles profundamente negativos para liquidar la deuda federal.